En 30 segundos
Analizamos la sentencia n.º 1411/2026 de 10 de septiembre de 2026, dictada por la Sección Primera del Tribunal Supremo (Id Cendoj: 28079110012026101394).
Imagina que alquilas una propiedad, arde hasta los cimientos y el seguro te dice que no te paga toda la cobertura contratada porque, unos meses después del siniestro, vendiste las ruinas.
Esta resolución pone firme a las aseguradoras que intentan ahorrarse la indemnización por pérdida de alquileres, fijando el momento exacto en el que se calcula el daño.
El origen del conflicto
Un propietario tenía alquilada su nave industrial a un inquilino con un contrato en vigor.
Como alguien precavido, el dueño pagaba una póliza de seguro que le garantizaba cobrar la pérdida de alquileres hasta un máximo de 12 meses si ocurría una desgracia.
Y la desgracia llegó.
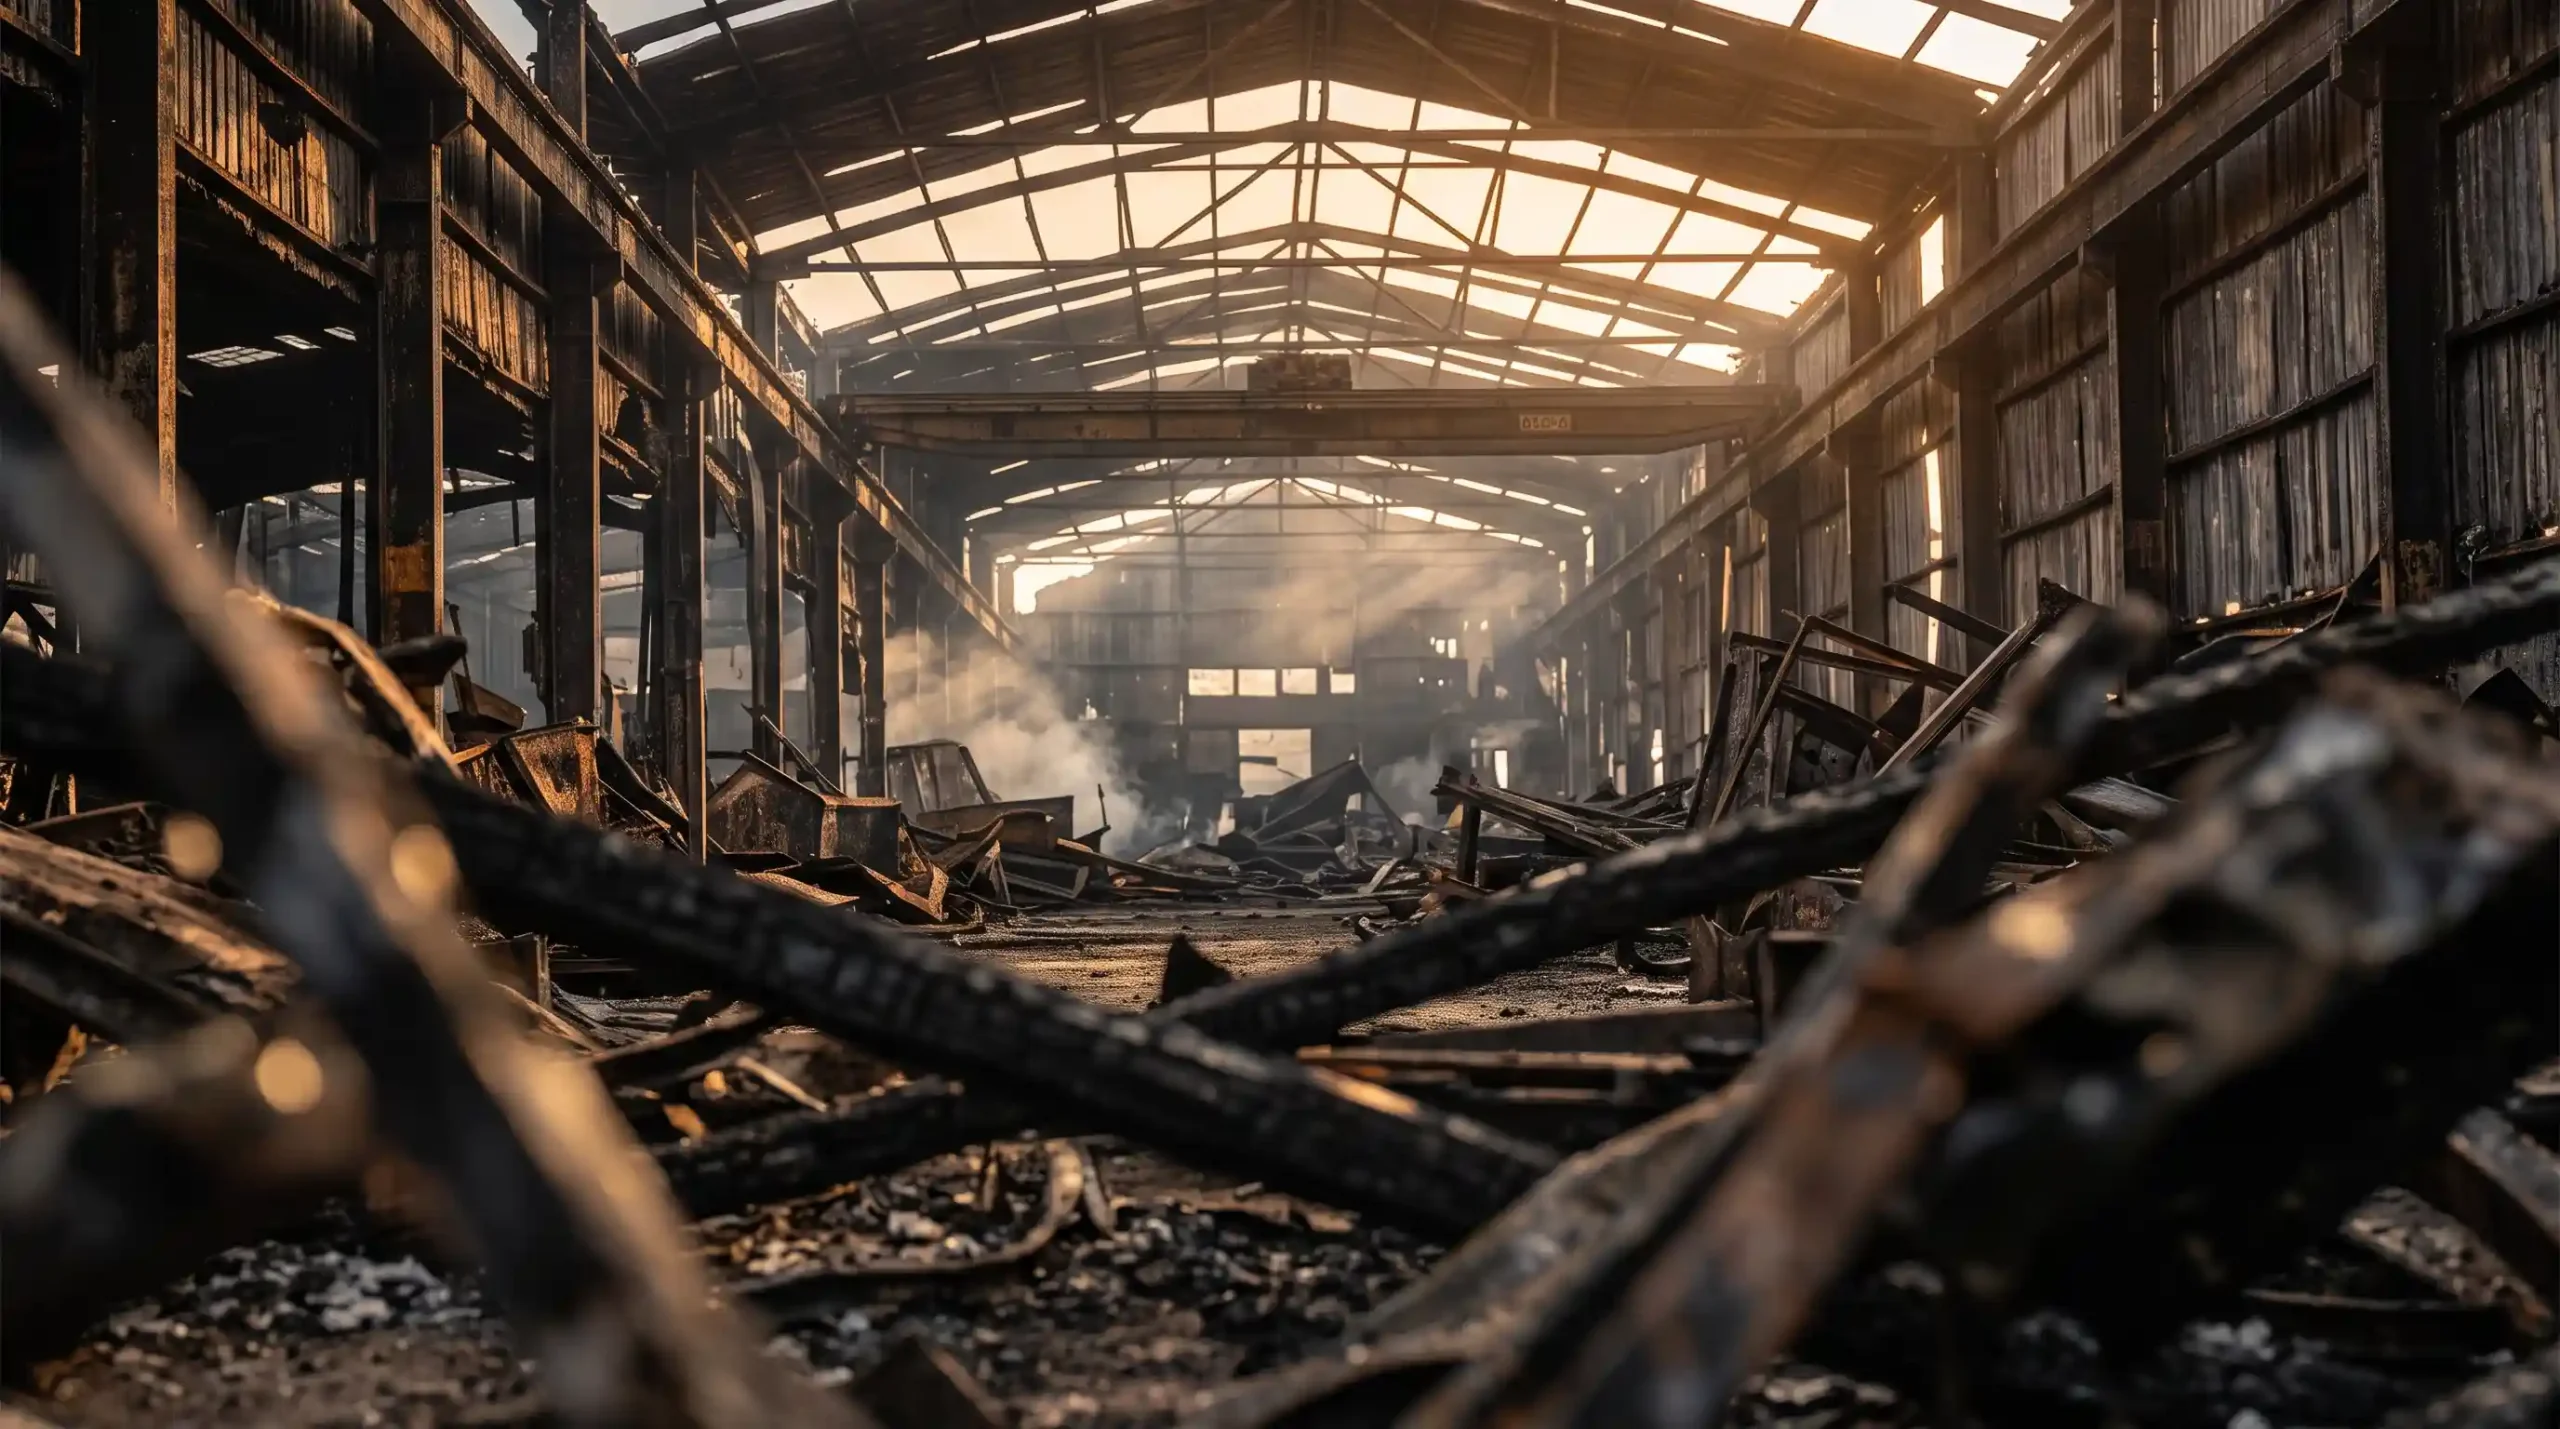
De madrugada, un incendio destruyó completamente la nave.
Como ya no había inmueble que usar, el inquilino dio por extinguido el contrato semanas después.
Pasados unos meses, el propietario decidió venderle el terreno y los restos calcinados a ese mismo inquilino.
El propietario que demandó
El propietario acudió al juzgado exigiendo a su compañía de seguros que le pagara la indemnización íntegra pactada por la pérdida de alquileres.
Su argumento era que el contrato de alquiler murió por culpa del fuego, no porque luego vendiera la parcela.
Apoyó su demanda en el artículo 26 de la Ley de Contrato de Seguro (LCS), el cual ordena que para calcular el daño económico, hay que mirar el valor del interés asegurado justo en el momento anterior a que ocurra el siniestro.
La aseguradora a la que llevaron al Juzgado
En este escenario, al banquillo no fue el inquilino, sino la aseguradora.
Fueron al juzgado con la intención de pagar lo mínimo posible, como siempre.
Su defensa consistía en afirmar que solo debían indemnizar los tres meses y medio que pasaron entre el fuego y el día en que el propietario vendió el solar.
Argumentaban que, al dejar de ser dueño del terreno, ya no tenía derecho a cobrar rentas de nadie y, en consecuencia, no había perjuicio económico más allá de esa fecha.
Lo que decidió el Tribunal
El Tribunal Supremo no se anduvo con rodeos y falló a favor del propietario.
Determinaron que el alquiler desapareció el día del incendio, no el día de la venta. Al aplicar el artículo 26 de la LCS, dejaron una frase para enmarcar: “el daño queda predefinido y determinado en el momento inmediatamente anterior a la realización del siniestro”.
El resultado fue que la aseguradora tuvo que pagar los más de 274.000 euros que faltaban para cubrir el total reclamado.
Implicaciones prácticas para propietarios e inquilinos en Canarias
Da igual si hablamos de una gran nave en la Península o de un local comercial en Vegueta.
Si pagas un seguro para que te cubra la pérdida de rentas, debes vigilar que la aseguradora no utilice tus decisiones posteriores al desastre (como vender los restos o iniciar reformas urgentes) para recortarte la indemnización.
El daño se congela en el segundo antes de la tragedia. Que no te cuenten historias.
Conclusión
Pelear contra un seguro que se niega a pagar puede desgastarte más que el propio fuego. Si tienes un lío parecido, podemos ayudarte con eso.
Escríbenos.
Nuestro e-mail es info@roda-abogados.com.
Si estamos hasta arriba de trabajo, te diremos quién podría echarte una mano.
¿Quién está detrás de este artículo?
Andrés Roda es el abogado responsable de este análisis. Si quieres saber en manos de quién estás, conoce su trayectoria o revisa los casos de éxito y repercusión mediática que avalan su experiencia.
Preguntas frecuentes sobre seguros y alquileres
1. ¿Mi seguro me tiene que pagar si la casa o el local que alquilo acaba en cenizas?
Sí, siempre que tengas firmada la cobertura de pérdida de alquileres en tu póliza multirriesgo. Revisa los papeles, porque ahí suele estar la trampa.
2. ¿Y si después del desastre decido vender las ruinas para quitarme problemas?
El Tribunal Supremo dice que cobras igual. El daño se fija justo antes de que empezara el fuego, no meses después, cuando vas al notario a vender los escombros. La aseguradora tiene que cumplir.
3. ¿Cuánto cuesta que me miren los papeles?
60 €.
4. He visto abogados que dan la primera consulta gratis, ¿por qué ustedes cobran 60 €?
Buena pregunta. Ve a los de gratis. En serio, hazlo. Siéntate en su despacho. Te dirán a todo que sí, te dorarán la píldora y antes de que te des cuenta tendrás delante un presupuesto para ir a juicio que te costará un dineral. Y a lo mejor, ni tenías caso. Nosotros cobramos 60 € por estudiar tus papeles y decirte la verdad. Si no hay caso, te vas a casa con 60 € menos, pero con miles de euros ahorrados. Si superas la prueba gratuita y quieres a alguien que no te venda humo para meterte en un pleito inútil, escríbenos.